少しだけ自己紹介をしておくと、僕は東京で働く会社員だ。
IT関係の仕事をしていて、平日はだいたいパソコンの前にいる。
趣味はドライブやキャンプ、コーヒー、DIYなど。
興味を持つと、実力より先に道具が充実する。
一緒に暮らしているのは、ミニチュアシュナウザーの「かげとら」だ。
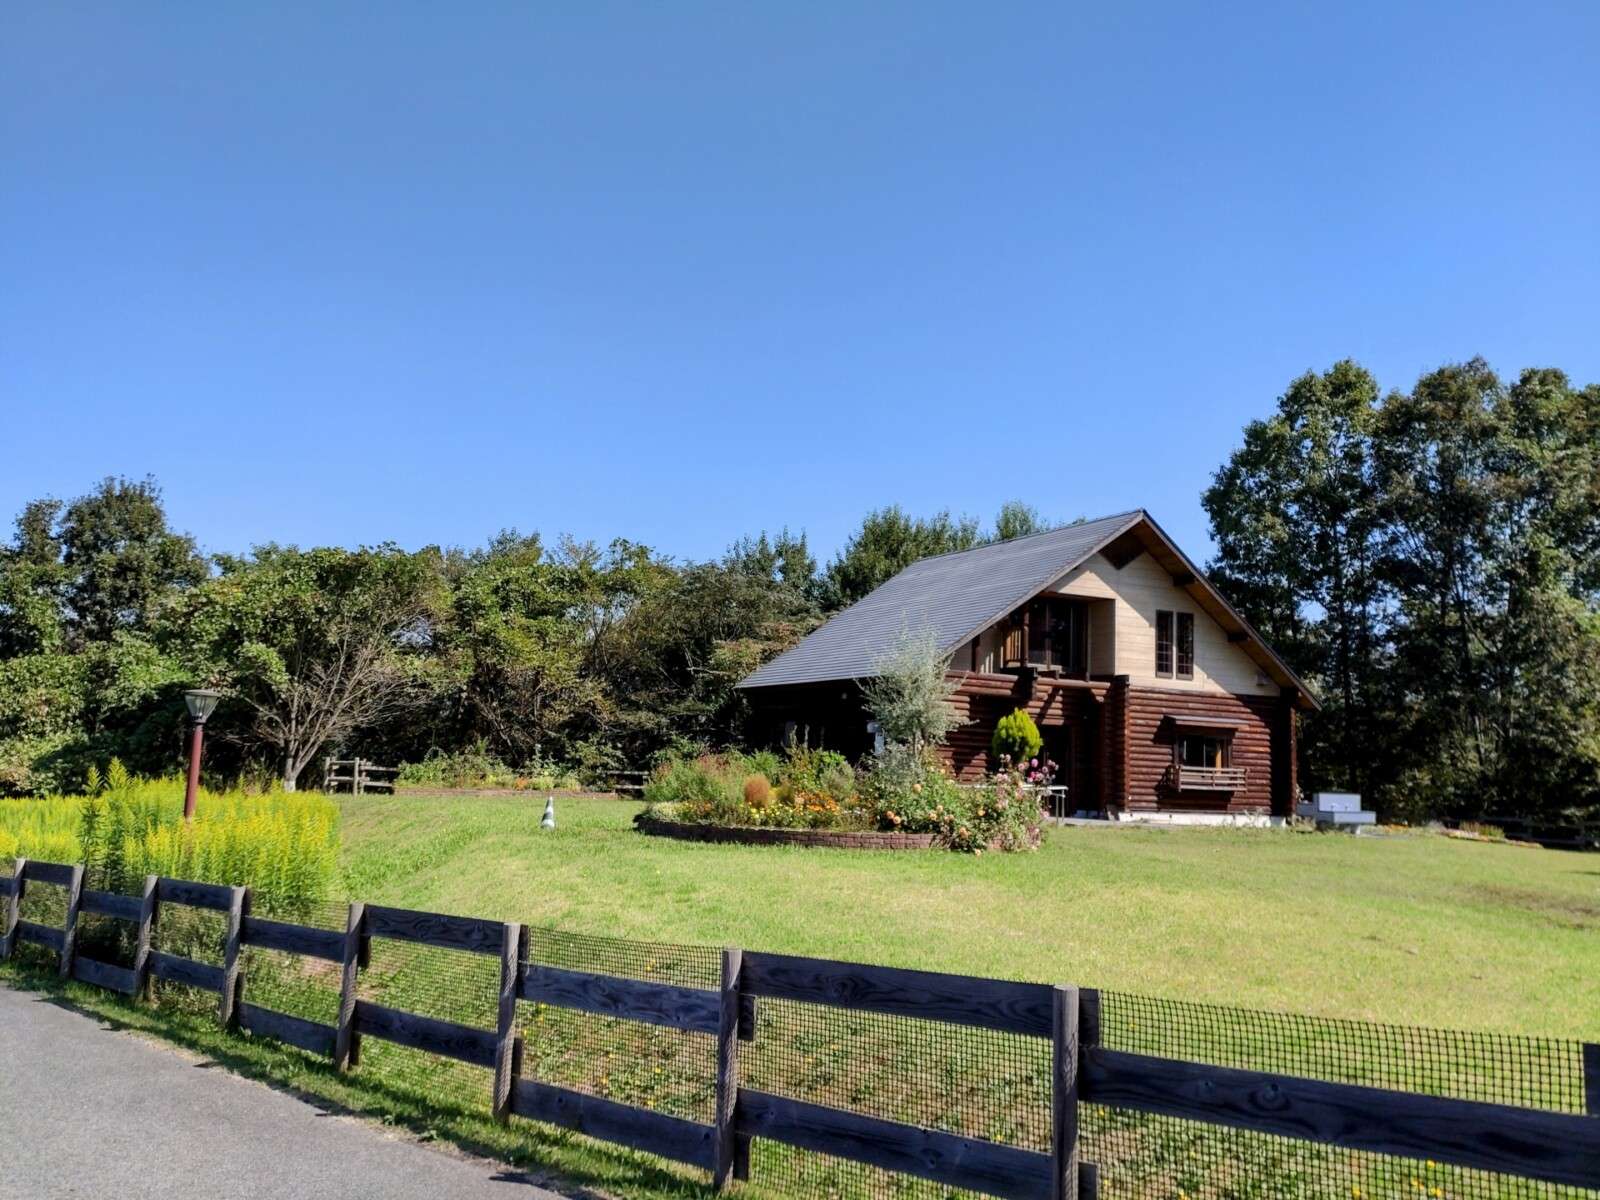
犬を飼い始めただけのはずが、なぜか今は八ヶ岳で別荘を探している。
前回、銀行に申し込んでいた別荘ローンの仮審査が通った。
これで、買いたいと思っているログハウスを買える可能性が見えてきた。
ホッとした。
ただ、「借りられる」と分かったら終わりではない。
次に考えなければならないことがある。
どう借りるか。
固定金利か、変動金利か。
元利均等か、元金均等か。
そして、そもそもいくら借りるのか。
住宅ローンはこれまでにも経験している。
ただ、その経験が役に立つのかというと、少し怪しい。
最初の住宅ローンでは、固定金利を選んだ
初めて家を買ったのは、10年以上前のことだ。
当然、住宅ローンを組むのも初めてだった。
固定金利と変動金利。
元利均等と元金均等。
よく分からなかったので、住宅ローンについて書かれた本を何冊か読んだ。
その中でも参考にしたのが、ウサギのローンカメのローンという本だ。

当時の僕はかなり慎重だった。
長期間返していくものだし、将来金利が上がったら怖い。
それなら返済の見通しが立てやすいほうが安心だ。
そう考えて固定金利を選び、返済方法は元金均等にした。
借金は早く減ったほうがいい。
理由は、そのくらいシンプルだった。
ところが、その後も低金利は長く続いた。
結果だけ見れば、変動金利のほうが金利負担は少なかったかもしれない。
もちろん、固定金利が間違いだったとは思っていない。
安心を買った、と考えればいい。
ただ、この経験は次の家を買うときの判断に影響した。
2回目は、変動金利にした
その家を売り、今の家を買ったのが3年ほど前。
前回は固定金利を選んだけれど、結局ずっと低金利だった。
だったら今度は変動金利でいいんじゃないか。
そう考えて、2回目は変動金利を選んだ。
すると、金利が上がり始めた・・・
僕には、金利を動かす力があるのかもしれない。
そして今回、またローンを組もうとしている。
では、3回目はどうするのか。
正直、まだ決めていない。
固定なら将来の返済を見通しやすい。
変動なら固定より低い金利で借りられる可能性がある一方、金利上昇も考えなければならない。
しかも僕には、固定を選んだら低金利が続き、変動を選んだら金利が上がったという実績がある。
まったく参考にならない実績である。
今回は、元金均等が気になっている
固定金利か変動金利かは、まだ迷っている。
一方、返済方法については元金均等に気持ちが傾いている。
元利均等は毎月の返済額を一定にしやすいのに対して、
元金均等は最初の負担が大きいぶん、元金が早く減っていく。
僕は昔から、この「借金そのものが早く減っていく」という考え方が好きだ。
最初の住宅ローンでも元金均等を選んだ。
現在、東京自宅の住宅ローンでもそうしたかったのだが、
融資直前に、元利均等しか選べないことを知った。。
そして今回は、別荘ローンの条件を確認すると、元金均等が選べる。
おお。
今回は自宅とは別に持つ家なので、ローン以外の維持費も考えなければならない。
それでも今のところは、元金均等に気持ちが傾いている。
ネット銀行も調べてみた
今回、別荘ローンを探すなかでは、ネット銀行にも仮審査を申し込んだ。
WEB上の手続きは早く、仮審査もすぐに結果が出た。
ただ、その先に進もうとして問題が出てきた。
売買契約書が必要だった。
今回の僕は、契約する前に建物の状態を確認し、それから購入条件を詰めたいと考えている。
ところが、その銀行で融資審査を進めるには、先に売買契約を結ぶ必要があった。
順番が合わない。
ネット銀行だからダメという話ではない。
今回の僕の買い方と、その銀行の手続きが合わなかっただけだ。
結局、その銀行で融資を進めることは断念した。
別荘ローンは、金利だけを比べればいいわけではないらしい。
自分が買おうとしている物件を融資対象にしてくれるのか。
そして、自分が進めたい購入手順で審査してもらえるのか。
これらも大事だった。
では、いくら借りる?
銀行からは、希望していた金額で仮審査の承認をもらっている。
でも、借りられる金額と、実際に借りたい金額は違う。
もちろん、物件には売出価格がある。
ただ、それがそのまま最終的な購入価格になるとは限らない。
中古の別荘なので、建物の状態を確認したうえで、
条件について相談することになるかもしれない。
さらに、自分の貯金から頭金をいくら入れるのかも決めなければならない。
頭金を増やせば借入額は減らせる。
でも、30年以上前のログハウスを買うのに、手元の現金を減らしすぎるのも怖い。
購入価格と、頭金と、手元に残すお金。
この三つが決まって、ようやく借入額も決まる。
銀行の仮審査は通った。
どう借りるかも、少しずつ見えてきた。
いよいよ次は、家そのものの話だ。
さて、どうしよう。
コメント